広告代理店が”チャネル”しか語れない構造的理由——手数料20%のビジネスモデルを解剖する

広告代理店に「チャネル以外の話」を聞いたことがあるか。Google広告の設定、Meta広告のターゲティング、LINEの配信——彼らが語るのは常に「どの媒体に出すか」だ。なぜか。答えは単純で、手数料20%というビジネスモデルが、チャネル最適化以外のインセンティブを構造的に生まないからだ。
前回の記事「GA4で「3〜4割が消える」は本当か——ベン図で重複排除した保守的推計」で、GA4(Googleアナリティクス4)のデータが構造的に欠損していることを書いた。今回は、その欠損データを基に「最適化」を売っている広告代理店のビジネスモデルそのものを解剖する。
代理店が語るのは、常に「チャネル」だ
月に一度の定例会議を思い出してほしい。
代理店の担当者がスクリーンに映し出すのは、Google広告のクリック数、Meta広告のリーチ、LINE配信の開封率——すべて「どの媒体に、いくら出して、何件取れたか」の報告だ。
あなたが本当に知りたい「この広告は事業の利益にどう貢献しているのか」という問いに、彼らは答えない。答えないのではない。答えられない。
2025年、インターネット広告費は初めて日本の総広告費の過半数(50.2%、約4兆円)を占めた。この巨大市場の「最適化」を担う代理店のアウトプットが、チャネル選定とCPA報告に限定されている。
なぜか。その答えは、ビジネスモデルの構造にある。
手数料20%が生む「逆インセンティブ」の構造
代理店の収益構造は、驚くほど単純な等式で表現できる。
広告主の予算 × 20% = 代理店の売上
月額広告費が500万円なら手数料は100万円。5,000万円なら1,000万円。代理店にとって「広告費を減らして利益を最大化しましょう」という提案は、自社の売上を削る行為に等しい。
広告主が求める「少ない予算で最大の成果」と、代理店の「予算を増やしてほしい」は、利害のベクトルが逆を向いている。
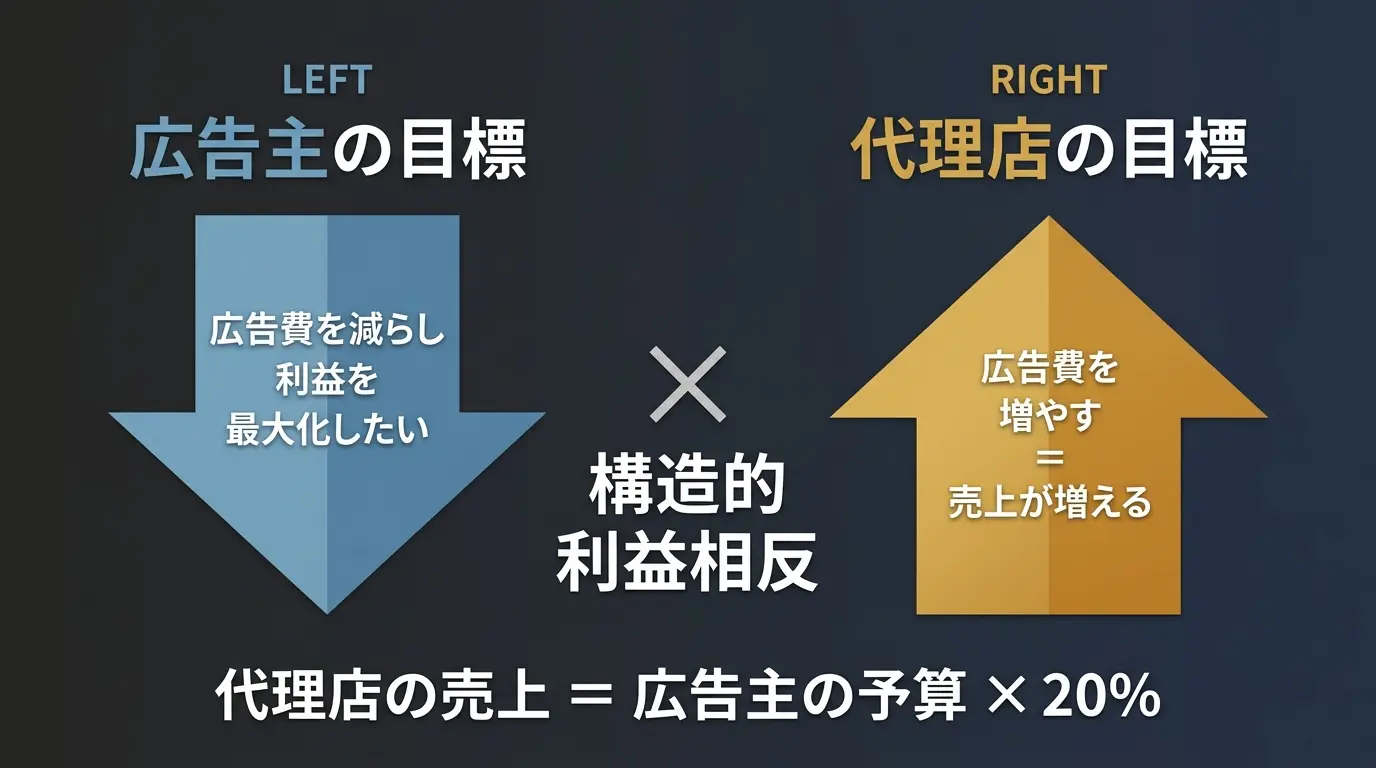
代理店が「予算を使い切ること」を重視するのは、個人の怠慢ではない。手数料モデルにおいて予算未消化=売上未達だからだ。運用担当者の評価軸が消化率とCPA維持に向くのは、このモデル下では合理的な行動にすぎない。
この構造は日本に限らない。全米広告主協会(ANA)の2026年調査では、広告主の90%がprincipal media(代理店自社買い転売)の中立性に疑念を持ち、K2 Intelligence(2016年)が暴いたマークアップ率30〜90%の構造は10年経っても解消されていない。
「うちはフィーモデルだから違う」と思った方へ ——そのフィーの金額は、広告費の規模と無関係に決まっているか? 月額500万円の案件と5,000万円の案件で同じフィーの代理店はほぼ存在しない。報酬の根が広告費に繋がっている限り、構造は変わらない。「戦略提案もしている」場合も同じだ。報酬算定が広告費連動なら、提案は予算規模に最適化される。
CPAでは見えない「顧客の質」——LTVという視点
CPA(顧客獲得単価)は「獲得コスト」を測る指標であり、顧客の「質」を反映しない。本来必要なのはLTV(Life Time Value=顧客が生涯にわたってもたらす利益の総和)との対比だ。
CPA 5,000円で獲得した顧客が翌月解約し、CPA 15,000円で獲得した顧客が3年間リピートするなら、後者の方が圧倒的に「安い」。だがCPAはそれを区別しない。
CPA偏重は構造的な帰結を生む。顕在層のみを狙い、刈り取り上限に到達し、「成長」ではなく「維持」の運用に陥る。管理画面のCPAを下げることが「正解」になると、代理店はリスクを取った新規チャネル投資や認知施策を提案しなくなる。CPAが一時的に悪化すれば「契約解除」のリスクが現実になるからだ。
代理店にとって「CPAを維持する」ことが最もリスクの低い行動である以上、チャネル最適化に収束するのは必然だ。
幻のCV——管理画面の数字は信用できるか
管理画面のCV(コンバージョン=購入や問い合わせ等の成果)合算値と実CVには、計測の仕組み上、20%以上の乖離が生じうる。
例えばこういう状況を想像してほしい。Google広告の管理画面に50件、Meta広告に40件、LINE広告に20件のCVが計上されている。合計は110件だ。だがGA4で同期間の実CVを確認すると60件しかない。
差分の50件はどこに消えたのか?——消えたのではない。最初から存在していない。 各媒体が同一ユーザーの同一購買を、自社の広告接触を根拠に「自分の成果」として計上した結果だ。
この乖離は仕様である。Google公式ヘルプでも「広告管理画面とGA4は計測方法が異なるため一致しない」と明記されている。計測起点の違い、アトリビューションモデルの違い、Cookie規制——理由は構造的だ。
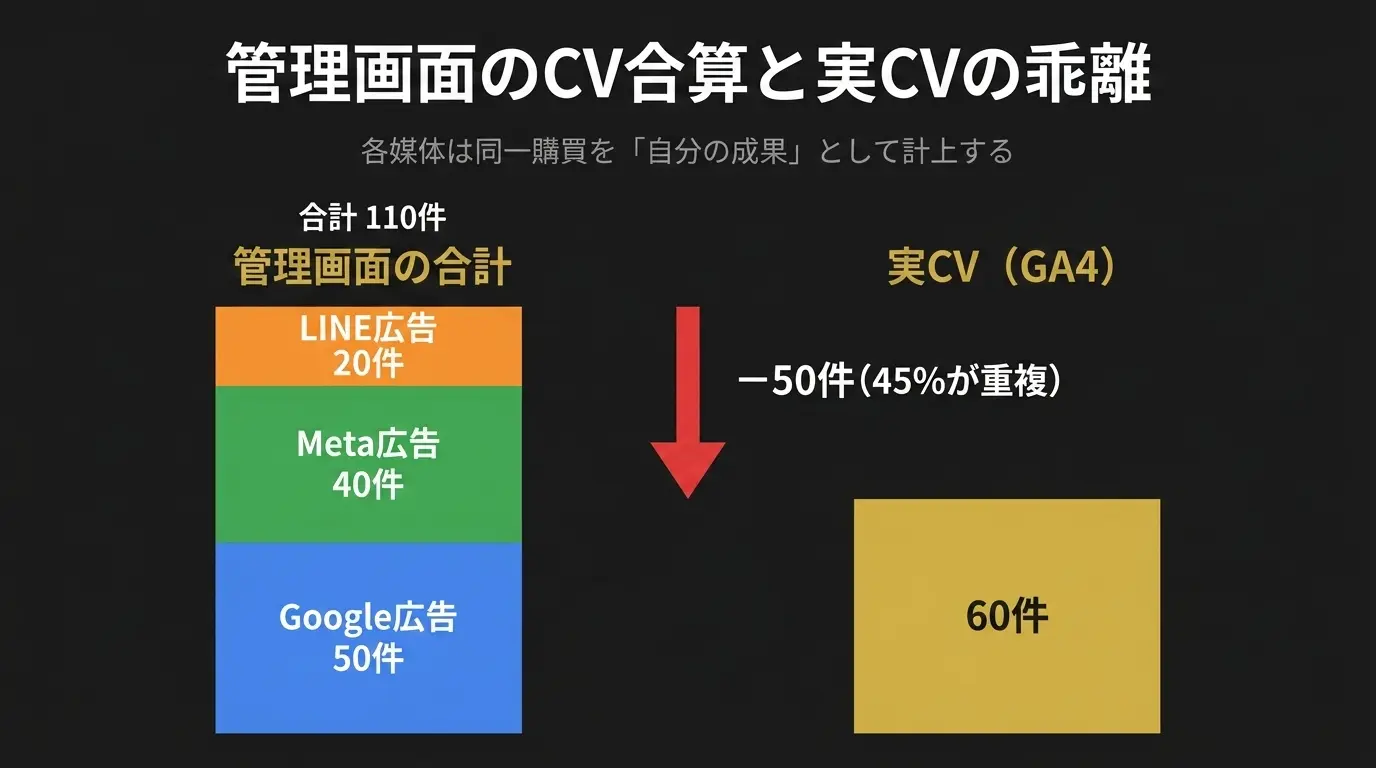
代理店はこの乖離を知っている。知った上で、管理画面の数字で報告する。GA4の数字で報告すれば「成果が悪化した」ように見えるからだ。そして致命的なことに、そのレポートのどこにも「事業利益」は書かれていない。広告が「何件取れたか」は分かるが、「いくら儲かったか」は分からない。
構造が生む「誰も悪くない」不幸
代理店の担当者は無能なのか。
違う。彼らは構造に忠実に行動しているだけだ。 手数料モデルの下で「チャネル最適化」に注力するのは、合理的で、誠実ですらある。
広告主側にも責任がある。「CPAを下げてくれ」としか言わず、LTVや事業利益での評価を代理店に求めない。CRMデータを共有せず、「獲得した顧客がその後どうなったか」をフィードバックしない。代理店にCPA以外のKPIを与えないまま「もっと戦略的な提案をしてくれ」と求めるのは、設計図を渡さずに家を建てろと言うのと同じだ。
構造を変えずに「もっと提案してくれ」と言っても、何も変わらない。報酬の算定式が変わらない限り、行動のインセンティブは変わらない。
追い打ちもある。Google P-MAXやMeta Advantage+の普及により、管理画面操作の「職人芸」——入札調整、キーワード選定、ターゲティング設計——が急速に自動化されている。代理店が「運用スキル」として売ってきた価値の土台が、プラットフォーム側によって切り崩されている。
この構造を理解せずに「代理店は使えない」と怒っても無意味だ。怒るべきは担当者ではなく、ビジネスモデルだ。 代理店との関係を変えたければ、まず報酬体系——つまり、何に対して対価を支払うか——を根本から設計し直す必要がある。
「どの媒体に出すか」の前に問うべきこと
「どの媒体に出すか」は、マーケティングの問いのごく一部にすぎない。
マーケティングミックスの7P(Product / Price / Place / Promotion / People / Process / Physical Evidence)で整理すれば、チャネル選定はPlaceの一要素であり、全体の7分の1にも満たない。代理店の定例会議で語られている範囲は、マーケティングの全体像から見ればほんの一角だ。
本来問うべきは「誰に、何を、なぜ、いつ、どこで、いくらで」の全体設計。プロダクト設計、価格戦略、顧客体験設計、ブランドポジショニング——これらを統合的に設計した上で初めて「どの媒体に出すか」が決まる。順番が逆なのだ。
だが手数料モデルの代理店にそれを求めるのは、報酬の仕組み上、無理がある。7Pのうち1つだけの最適化に報酬が連動している以上、他の6つに関心を持つインセンティブがない。
広告代理店の問題は、人の問題ではなく、ビジネスモデルの問題だ。
代理店に「チャネル以外」を語らせたければ、まずビジネスモデルの構造を変えるしかない。構造を変えずに「もっと提案しろ」と怒鳴っても、担当者の目に浮かぶのは消化率の未達だけだ。
その方法論の話は、いずれする。
だがまず、代理店が見ている数字そのもの——プラットフォームが出すCV数やCPA——が本当に信用に足るのかを確認する必要がある。各プラットフォームのAIモデルは「自社の貢献を最大化する」ように設計されている。次回はそこを解剖する。
マーケティングなき
エンジニアリングは独善、
エンジニアリングなき
マーケティングは空論。
広告運用の構造的な歪みを根本から見直し、全体最適な投資戦略を設計したい方へ。
📎 データソース・参考情報
- GA4で「3〜4割が消える」は本当か——ベン図で重複排除した保守的推計
- GA4は「正解」じゃない——3割が消える7つの構造的欠陥
- 電通 — 2024年 日本の広告費
- ANA (Association of National Advertisers) — Programmatic Media Supply Chain Transparency
- ANA — Industry Initiative for Media Transparency
和泉 裕臣
株式会社SINGULIER 代表取締役 CEO / CTO / CMO / 社内哲学者
早稲田大学大学院(哲学専攻)出身。「マーケティングなきエンジニアリングは独善、エンジニアリングなきマーケティングは空論」の哲学のもと、月間流通額数十億円規模のシステム構築や、1,000万PV/day超のアドテク基盤におけるアーキテクト実績を持つ。自然言語処理(NLP)および生成AIモデルの開発責任者としてプロジェクトを主導。